2021年中国物联网行业研究报告 远程健康管理服务发展洞察
2021年中国物联网行业研究报告:远程健康管理服务发展洞察
一、引言
2021年是中国物联网产业加速落地的关键年份。在政策、技术与需求的多重驱动下,物联网从概念验证走向规模化应用,其中远程健康管理服务成为增长最快、社会价值最突出的细分赛道之一。新冠疫情持续催生了“非接触式”医疗需求,叠加老龄化加深与慢性病负担加重,远程健康管理借助物联网技术实现了从医院到家庭、从设备到平台的全链条贯通,成为智慧医疗体系的重要支撑。
二、市场背景与驱动因素
2.1 政策环境持续利好
2021年,国家层面密集出台支持远程医疗与健康物联网发展的政策。《“十四五”医疗装备产业发展规划》明确提出发展远程医疗、可穿戴健康监测设备;工信部等十部门联合发布《5G应用“扬帆”行动计划(2021-2023年)》,将智慧医疗列为重点领域。多地也将远程健康管理纳入家庭医生签约服务和慢病管理体系,为行业提供了清晰的制度预期。
2.2 需求端结构性增长
中国60岁及以上人口已超过2.6亿,高血压、糖尿病等慢性病患者基数庞大,传统以医院为中心的诊疗模式难以满足长期随访与日常监测需求。居民健康意识提升,愿意为 continuous 健康监测付费的人群扩大。疫情进一步教育了市场,远程问诊、居家监测、在线续方等习惯初步形成。
2.3 技术条件逐步成熟
5G网络规模部署、低功耗广域网(NB-IoT)覆盖完善,为可穿戴设备与健康平台提供了低时延、低功耗的连接基础。云计算与边缘计算降低了数据处理成本,人工智能在心律失常识别、慢病风险预测等场景的准确率持续提升。2021年,多款支持心电、血氧、血压监测的可穿戴设备通过医疗器械认证,数据合规性与临床可用性改善。
三、远程健康管理服务的物联网架构与应用模式
3.1 典型系统架构
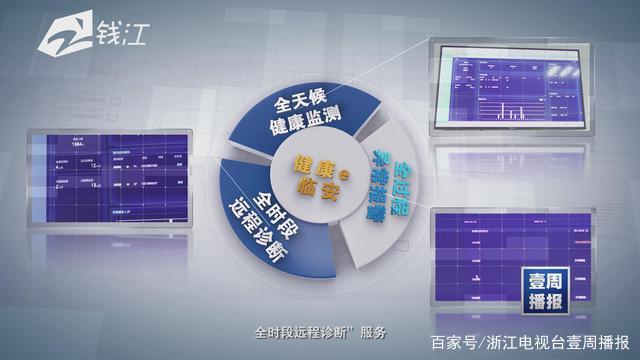
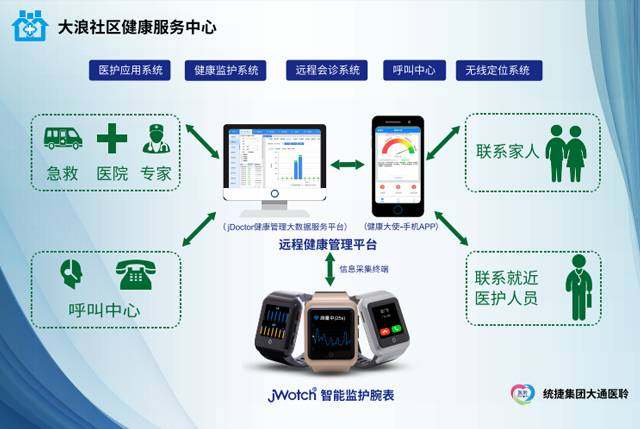
远程健康管理服务通常由四层构成:感知层(智能手环、血压计、血糖仪、智能床垫等)、网络层(5G/NB-IoT/Wi-Fi/蓝牙)、平台层(健康数据中台、AI分析引擎、云存储)与应用层(患者端App、医生工作站、家属端、监管接口)。数据在设备与平台间双向流动,实现实时监测、异常告警、随访干预和效果评估的闭环。
3.2 主要应用场景
- 慢病管理:糖尿病、高血压患者通过联网血糖仪/血压计上传数据,平台自动生成趋势报告,医生远程调整用药方案,显著提升依从性与控制率。
- 术后康复与居家护理:出院患者佩戴可穿戴设备,医护人员远程跟踪生命体征,降低再入院率。
- 养老监护:智能床垫、跌倒检测雷达、紧急呼叫按钮等设备构建居家安全网,社区养老机构实现集中监控。
- 健康管理与保险联动:部分商业健康险推出“设备+服务”产品,通过行为数据与健康指标实现个性化定价和干预。
3.3 商业模式
2021年主流模式包括:面向C端的硬件销售加订阅服务(如健康监测会员)、面向B端的医院/基层医疗机构SaaS平台服务、面向G端的政府慢病管理项目采购,以及保险公司支付的健康管理服务包。纯硬件盈利空间收窄,数据服务与干预服务成为价值增长点。
四、行业发展现状与竞争格局
4.1 市场规模与增长
据行业机构估算,2021年中国远程健康管理服务市场规模(含设备、平台与服务)达到数百亿元级别,可穿戴医疗设备出货量保持两位数增长。基层医疗机构远程监测覆盖率和家庭医生线上服务使用率较上一年明显提升。
4.2 产业链参与主体
产业链呈现多元主体并进格局:华为、小米、OPPO等消费电子企业依托手环/手表切入健康监测;鱼跃医疗、三诺生物等传统器械商向数据服务延伸;乐心医疗、九安医疗等布局远程健康管理平台;平安好医生、京东健康等互联网医疗平台整合问诊与设备数据;电信运营商与云服务商提供连接与底座能力。部分三甲医院与基层卫生机构自建或合作运营远程监测系统。
4.3 区域分布
长三角、珠三角和京津冀是产业集聚区,依托电子信息制造基础与医疗资源密度,形成“设备研发—平台运营—医疗服务”协同生态。中西部地区则在政府主导的慢病管理试点和医联体建设中逐步推广远程监测服务。
五、面临的主要挑战
5.1 数据互联互通不足
不同厂商设备与平台之间缺乏统一的数据标准与接口规范,患者健康数据分散在多个App和医院系统中,难以形成连续的健康档案。部分区域全民健康信息平台尚未与居家监测设备打通,医生获取数据的便捷性受限。
5.2 临床有效性与支付机制待验证
远程健康管理服务对健康结局的改善需要更大规模、更长周期的循证研究支撑。医保对远程监测、设备和服务的支付政策尚不明确,个人自费意愿受经济水平与健康素养影响,商业模式可持续性面临考验。
5.3 数据安全与隐私保护压力
健康数据属于敏感个人信息,设备采集、传输、存储和跨机构共享环节均面临合规要求。《个人信息保护法》于2021年11月施行,对数据处理提出更高标准,企业需在功能设计与数据利用之间寻求平衡。
5.4 用户依从性与数字鸿沟
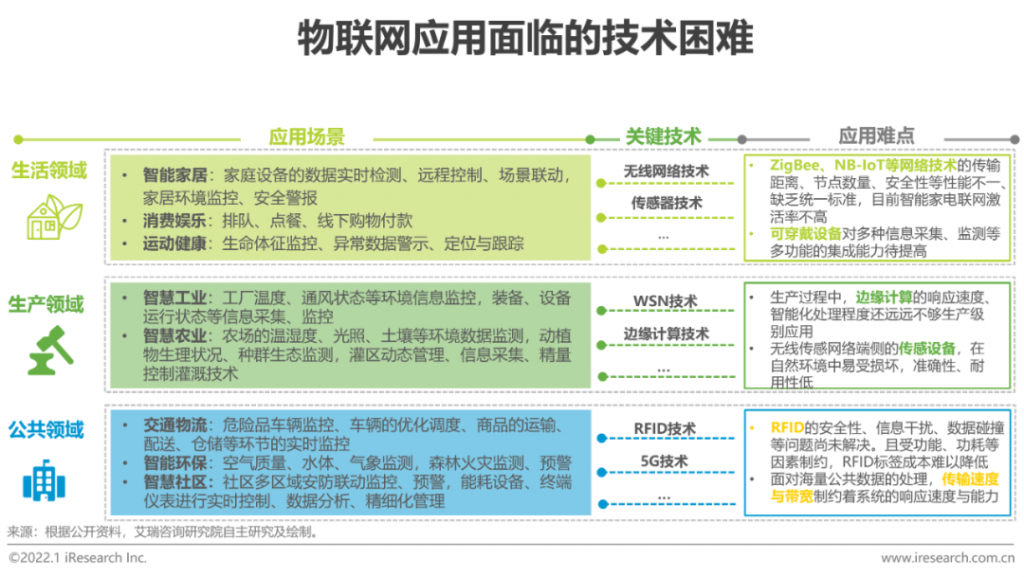
老年群体对智能设备操作存在学习门槛,设备佩戴舒适性和续航能力仍影响长期使用率。部分农村和偏远地区网络与终端条件不足,远程服务覆盖存在结构性短板。
六、趋势展望与建议
6.1 发展趋势
- 平台化与生态化:健康数据平台将成为核心枢纽,设备商、医疗机构、保险与药企围绕平台形成服务生态。
- AI深度赋能:从单指标告警走向多模态风险预测与个性化干预方案推荐,提升服务精准度与效率。
- 医防融合深化:远程健康管理与公共卫生、家庭医生签约、慢病筛查进一步融合,推动“以治病为中心”向“以健康为中心”转变。
- 标准化提速:行业联盟与监管机构将加快健康物联网设备数据格式、接口与安全规范的制定,促进互联互通。
6.2 发展建议
对企业而言,应聚焦高价值临床场景打造可验证的效果证据,加强设备与平台的互操作性,重视数据安全投入与用户教育。对政府部门而言,建议加快制定远程健康管理服务项目目录与医保支付试点政策,推动区域健康数据平台开放标准接口,并针对老年群体提供适老化改造与数字技能培训。对医疗机构而言,应建立远程监测与院内诊疗的衔接流程,完善医生激励与质量控制机制。
七、
2021年,远程健康管理服务在物联网产业版图中的地位显著上升,从可穿戴设备到平台服务、从慢病随访到居家养老,应用场景不断拓展。尽管数据互通、支付机制、隐私合规与用户普及等挑战依然存在,但政策推力、技术成熟度与市场需求已形成共振。随着标准体系完善和服务模式验证,远程健康管理有望成为物联网赋能民生健康的典型范例,为构建连续、可及、高效的健康服务体系提供关键支撑。
如若转载,请注明出处:http://www.eelkl.com/product/13.html
更新时间:2026-10-28 17:21:02